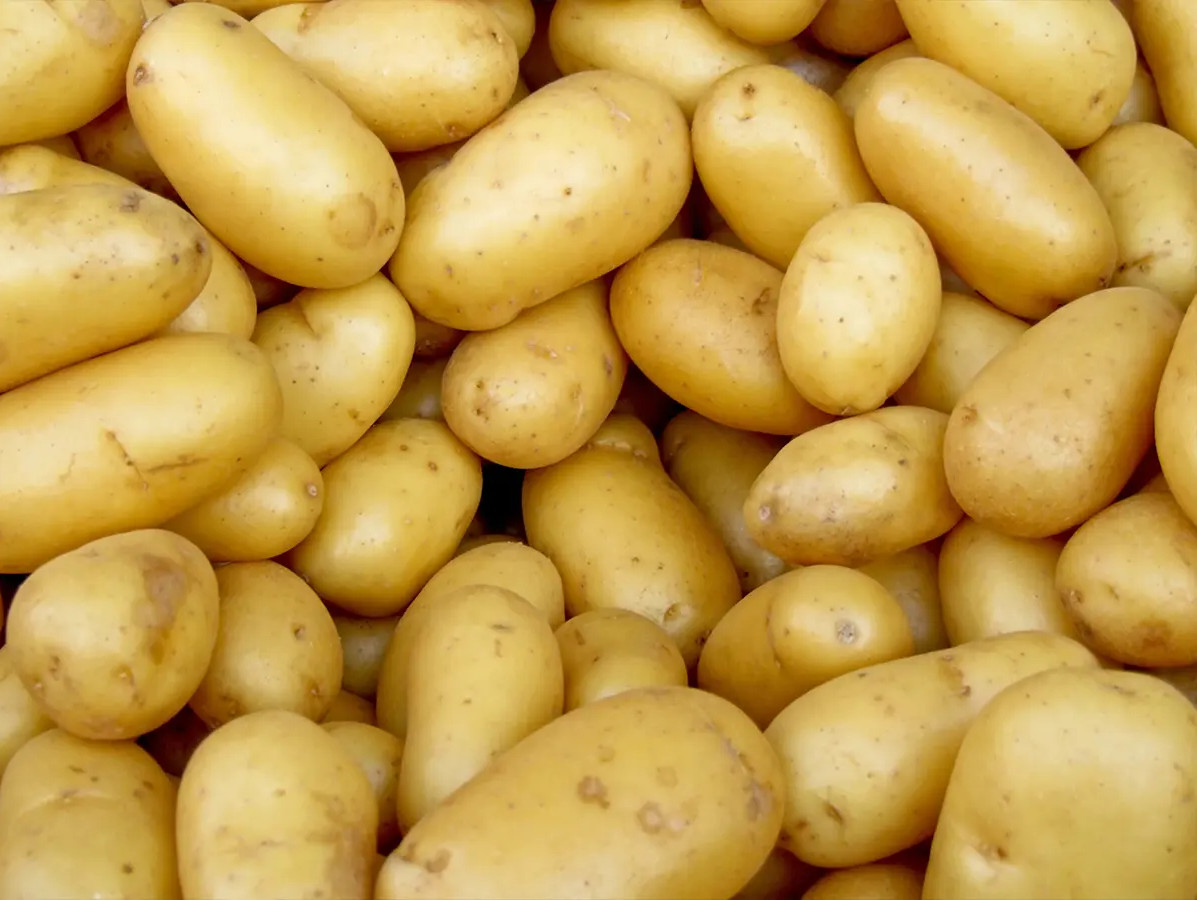
Europese aardappelverwerkers moeten rekening houden met een fors kleinere oogst in de EU-4. DCA Market Intelligence verwacht in vier landen samen circa 20,8 miljoen ton aardappelen. Dat is bijna een kwart minder dan vorig seizoen. Toch betekent die kleinere oogst niet automatisch duurdere diepvriesfrites.
De EU-4 bestaat uit Nederland, België, Frankrijk en Duitsland. Deze landen vormen samen het belangrijkste productiegebied voor Europese aardappelverwerkers. Een aanzienlijk deel van de oogst wordt verwerkt tot diepvriesfrites en andere aardappelproducten.
In alle vier landen verminderden telers de aanplant van aardappelen voor verwerking. Dat volgde op de grote oogst van 2025. Ook de moeilijke exportmarkt voor diepvriesfrites speelde mee. Hitte en droogte drukten daarna de opbrengst per hectare.
In Nederland kromp het areaal met ongeveer 15 procent. Volgens DCA ligt de gemiddelde opbrengst per hectare circa 14 procent lager dan vorig jaar. In België daalde het areaal met circa 16,6 procent. In Frankrijk daalde het circa 10 procent en in Duitsland circa 11 procent.
Voor een groot deel van de oogst sloten telers en verwerkers al maanden geleden contracten. Fabrieken ontvangen nu vooral aardappelen rechtstreeks van het land. Op de vrije markt blijft de handel beperkt.
De contractprijzen voor 2026 gingen omlaag na de grote oogst en zwakkere export. Volgens DCA liggen contractprijzen voor vroege leveringen ongeveer 25 procent lager dan vorig jaar. Voor latere leveringen uit bewaring liggen de afgesproken prijzen 15 tot 17 procent lager dan vorig jaar.
Ondanks de lagere contractprijzen worden diepvriesfrites in de winkel niet automatisch goedkoper. Aardappelen vormen maar één onderdeel van de kostprijs. Ook verwerking, energie, frituurolie, arbeid, verpakking en transport tellen mee. Hetzelfde geldt voor opslag in koelhuizen en distributie. Een hogere prijs op de vrije markt leidt evenmin vanzelf tot duurdere frites.
Telers oogsten intussen aanzienlijk minder tonnen per hectare. Een groot deel van hun productie ligt vast tegen lagere contractprijzen. Hogere prijzen voor de beperkte hoeveelheid op de vrije markt compenseren dat verlies niet vanzelf.
Bron: DCA Market Intelligence
Vakblad Voedingsindustrie is mede mogelijk gemaakt door:
© COPYRIGHT 2026 VOEDINGSINDUSTRIE | ALLE RECHTEN VOORBEHOUDEN
Powered by Wallbrink Crossmedia © 2026